100.6 FM KnossosFM


 12:34 | 31/10/2026


 newsroom ekriti.gr
Η απόσυρση του άρθρου 23 από το νομοσχέδιο του υπουργείου Εθνικής Οικονομίας και Οικονομικών για τα κόκκινα δάνεια και τη λειτουργία των servicers αποτελεί μια σημαντική εξέλιξη για χιλιάδες δανειολήπτες.
Η διάταξη, η οποία τελικά αφαιρέθηκε μετά τις έντονες αντιδράσεις, αφορούσε ένα ζήτημα με άμεση πρακτική σημασία: τη δυνατότητα μιας σύμβασης ρύθμισης οφειλής να χρησιμοποιείται ως εκτελεστός τίτλος, χωρίς να χρειάζεται προηγουμένως να εκδοθεί δικαστική απόφαση ή διαταγή πληρωμής.
Με απλά λόγια, η συζήτηση δεν αφορούσε μόνο τον τρόπο με τον οποίο θα γίνονται οι ρυθμίσεις των δανείων. Αφορούσε το τι θα μπορούσε να συμβεί εάν ένας δανειολήπτης δεν κατάφερνε να τηρήσει τη ρύθμιση που είχε συμφωνήσει με την τράπεζα ή την εταιρεία διαχείρισης του δανείου του.
Η τράπεζα θα μπορούσε άμεσα να προχωρήσει σε πλειστηριασμό χωρίς άλλη περαιτέρω διαδικασία.
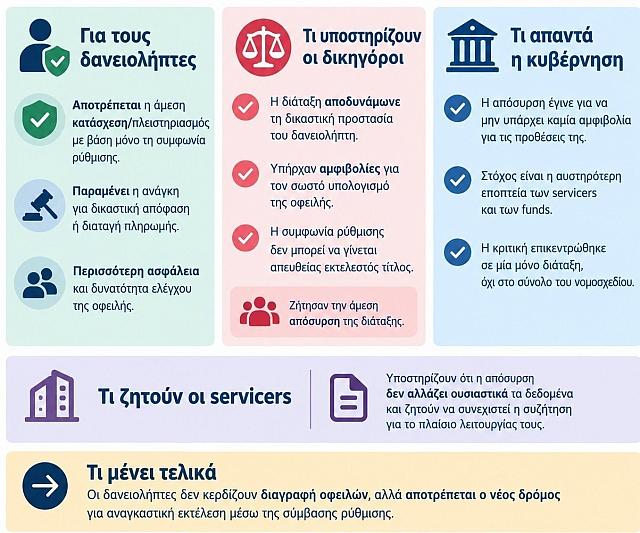
Τι σημαίνει για τον δανειολήπτη η απόσυρση του άρθρου 23
Για να γίνει κατανοητή η σημασία της απόσυρσης, χρειάζεται να ξεκαθαρίσουμε πρώτα τι προέβλεπε η διάταξη.
Μέχρι σήμερα, όταν ένας servicer ή ένας πιστωτής επιδιώκει να προχωρήσει αναγκαστικά σε είσπραξη μιας οφειλής, πρέπει να διαθέτει τον κατάλληλο εκτελεστό τίτλο. Αυτός μπορεί, υπό τις προϋποθέσεις του νόμου, να είναι μια δικαστική απόφαση, μια διαταγή πληρωμής ή άλλο έγγραφο στο οποίο ο νόμος αναγνωρίζει εκτελεστή ισχύ.
Η διαταγή πληρωμής, ειδικότερα, εκδίδεται από δικαστή και δίνει στον οφειλέτη τη δυνατότητα να αντιδράσει δικαστικά, ασκώντας ανακοπή, εφόσον θεωρεί ότι η απαίτηση είναι λανθασμένη, ότι το ποσό δεν υπολογίστηκε σωστά ή ότι υπάρχουν άλλοι λόγοι που αμφισβητούν την οφειλή.
Το άρθρο 23 επιχειρούσε να εισαγάγει μια διαφορετική διαδικασία. Προέβλεπε ότι η συμφωνία ρύθμισης μιας οφειλής, εφόσον πληρούσε τις προβλεπόμενες προϋποθέσεις, θα αποκτούσε από μόνη της ισχύ εκτελεστού τίτλου.
Αυτό πρακτικά σήμαινε ότι, εάν ο δανειολήπτης αδυνατούσε να εξυπηρετήσει τη συμφωνία, ο πιστωτής θα μπορούσε να χρησιμοποιήσει τη σύμβαση για να προχωρήσει σε αναγκαστική εκτέλεση, χωρίς να χρειάζεται να προηγηθεί η έκδοση διαταγής πληρωμής.
Η διαφορά είναι ουσιαστική. Ο δανειολήπτης θα βρισκόταν αντιμέτωπος με μια διαδικασία αναγκαστικής είσπραξης, έχοντας χάσει ένα σημαντικό προηγούμενο στάδιο δικαστικού ελέγχου.
Με την απόσυρση του άρθρου 23, η συγκεκριμένη αλλαγή δεν προχωρά στο πλαίσιο του νομοσχεδίου. Δεν καταργείται, επομένως, η ανάγκη να υπάρχει ο προβλεπόμενος από την ισχύουσα νομοθεσία εκτελεστός τίτλος για την αναγκαστική εκτέλεση, ούτε δίνεται στους servicers η πρόσθετη δυνατότητα που επιχειρούσε να εισαγάγει η επίμαχη διάταξη.
Αυτό δεν σημαίνει ότι σταματούν οι κατασχέσεις και οι πλειστηριασμοί για οφειλέτες που έχουν ληξιπρόθεσμες οφειλές. Οι υφιστάμενες διαδικασίες αναγκαστικής εκτέλεσης εξακολουθούν να ισχύουν. Σημαίνει, όμως, ότι δεν προστίθεται ένας νέος δρόμος που θα επέτρεπε την αξιοποίηση της σύμβασης ρύθμισης ως εκτελεστού τίτλου.
Γιατί αντέδρασαν οι δικηγορικοί σύλλογοι
Οι δικηγορικοί σύλλογοι ήταν από τους πρώτους φορείς που εξέφρασαν σοβαρές επιφυλάξεις για τη συγκεκριμένη πρόβλεψη, ζητώντας την άμεση απόσυρσή της.
Η βασική τους ένσταση ήταν ότι η διάταξη αποδυνάμωνε τις εγγυήσεις δικαστικής προστασίας του δανειολήπτη, καθώς παρέκαμπτε ένα στάδιο στο οποίο μπορούσε να ελεγχθεί δικαστικά η απαίτηση πριν από την έναρξη της αναγκαστικής εκτέλεσης.
Το ζήτημα, όπως το έθεσαν, δεν ήταν εάν ένας δανειολήπτης έχει υποχρέωση να πληρώνει τις δόσεις που συμφώνησε. Ήταν εάν μια ιδιωτική συμφωνία με μια τράπεζα ή έναν servicer μπορεί να μετατρέπεται σε άμεσο εργαλείο αναγκαστικής είσπραξης, χωρίς να έχει προηγηθεί η δικαστική διαδικασία που προβλέπεται για τη διαταγή πληρωμής.
Επιπλέον, οι δικηγορικοί σύλλογοι επισήμαναν ότι υπήρχαν σοβαρά ερωτήματα σχετικά με τον προσδιορισμό του πραγματικού ύψους της οφειλής. Ένας δανειολήπτης μπορεί να αμφισβητεί το ποσό που του ζητείται, να θεωρεί ότι έχουν υπολογιστεί λανθασμένα τόκοι ή χρεώσεις ή να διαφωνεί με τον τρόπο που αποτυπώνεται το υπόλοιπο του δανείου.
Εάν η σύμβαση ρύθμισης αποκτούσε εκτελεστή ισχύ, οι δικηγόροι εκτιμούσαν ότι ο οφειλέτης θα έχανε ένα σημαντικό επίπεδο προστασίας και θα έπρεπε να αντιμετωπίσει μια δυσκολότερη κατάσταση, με ενδεχόμενο να βρίσκεται ήδη αντιμέτωπος με μέτρα αναγκαστικής εκτέλεσης.
Στο πλαίσιο αυτό, η Συντονιστική Επιτροπή της Ολομέλειας των Προέδρων των Δικηγορικών Συλλόγων Ελλάδος παρενέβη θεσμικά, ζητώντας την απόσυρση της διάταξης.
Τι απαντά η κυβέρνηση και γιατί απέσυρε τη διάταξη
Από την πλευρά της κυβέρνησης, ο υφυπουργός Οικονομικών Δημήτρης Μαρκόπουλος ανακοίνωσε την απόσυρση του άρθρου 23 κατά τη συνεδρίαση της αρμόδιας κοινοβουλευτικής επιτροπής στις 30 Οκτωβρίου.
Η κυβερνητική επιχειρηματολογία ήταν ότι το νομοσχέδιο συνολικά αποσκοπεί στην αυστηρότερη εποπτεία των εταιρειών διαχείρισης απαιτήσεων, στην επιβολή σαφών κανόνων λειτουργίας και στον περιορισμό φαινομένων αυθαιρεσίας σε βάρος των δανειοληπτών.
Ο κ. Μαρκόπουλος υποστήριξε ότι η αντιπαράθεση είχε επικεντρωθεί σε μία συγκεκριμένη διάταξη, επισκιάζοντας το σύνολο των υπόλοιπων ρυθμίσεων του νομοσχεδίου.
Χαρακτηριστική ήταν η δήλωσή του ότι η κυβέρνηση αποσύρει το άρθρο 23, ώστε να μην υπάρχει πλέον δικαιολογία για την καταψήφιση των υπόλοιπων διατάξεων από την αντιπολίτευση. Παράλληλα, επέμεινε ότι στόχος της νομοθετικής πρωτοβουλίας είναι να τεθούν κανόνες στη λειτουργία των funds και των servicers.
Η κυβέρνηση, δηλαδή, παρουσιάζει την απόσυρση ως επιλογή που αποσκοπεί στο να μην υπάρχουν αμφιβολίες για τις προθέσεις της και να προχωρήσει η υπόλοιπη νομοθετική παρέμβαση.
Από την άλλη πλευρά, η αντιπολίτευση και εκπρόσωποι φορέων αντιμετωπίζουν την εξέλιξη ως αποτέλεσμα των αντιδράσεων και της πίεσης που ασκήθηκε. Το επιχείρημά τους είναι ότι η απόσυρση δεν αναιρεί το γεγονός ότι η συγκεκριμένη διάταξη κατατέθηκε εξαρχής.
Τι αναφέρουν οι servicers στην επιστολή τους και σε ποιους απευθύνονται
Ιδιαίτερο ενδιαφέρον παρουσιάζει και η επιστολή της Ένωσης Εταιρειών Διαχείρισης Απαιτήσεων από Δάνεια και Πιστώσεις (ΕΕΔΑΔΠ), του θεσμικού φορέα εκπροσώπησης των εταιρειών διαχείρισης απαιτήσεων.
Η επιστολή έχει ημερομηνία 30 Οκτωβρίου 2026 και απευθύνεται στον πρόεδρο της Διαρκούς Επιτροπής Οικονομικών Υποθέσεων της Βουλής, Γεώργιο Κοτρωνιά.
Κοινοποιείται, επίσης, στον υπουργό Εθνικής Οικονομίας και Οικονομικών Κυριάκο Πιερρακάκη, στη γενική γραμματέα Χρηματοπιστωτικού Τομέα και Διαχείρισης Ιδιωτικού Χρέους Θεώνη Αλαμπάση και στον γενικό διευθυντή Προληπτικής Εποπτείας και Εξυγίανσης της Τράπεζας της Ελλάδος, Ιωάννη Τσικριπή.
Το αντικείμενο της επιστολής, ωστόσο, δεν είναι η υπεράσπιση του άρθρου 23 ή η τοποθέτηση επί της ουσίας της συγκεκριμένης διάταξης. Αφορά την απουσία εκπροσώπου της Ένωσης από τη συνεδρίαση της κοινοβουλευτικής επιτροπής, γεγονός που είχε προκαλέσει σχόλια κατά τη διάρκεια της συζήτησης.
Οι εκπρόσωποι των servicers θέλουν να ξεκαθαρίσουν ότι η απουσία τους δεν οφειλόταν σε απροθυμία να συμμετάσχουν στη διαδικασία ή σε πρόθεση να αποφύγουν τον κοινοβουλευτικό έλεγχο.
Όπως εξηγούν, η πρόσκληση για την ακρόαση εστάλη με ηλεκτρονικό μήνυμα στις 09:04 το πρωί της 30ής Οκτωβρίου, δηλαδή λιγότερο από μία ώρα πριν από την προγραμματισμένη έναρξη της συνεδρίασης.
Σύμφωνα με την επιστολή, ο πρόεδρος της Ένωσης βρισκόταν στο εξωτερικό και ενημερώθηκε για την πρόσκληση λίγα λεπτά πριν από την έναρξη, ενώ εκτός Ελλάδας βρισκόταν και ο αντιπρόεδρος. Ως εκ τούτου, υποστηρίζουν ότι ήταν πρακτικά αδύνατη τόσο η φυσική παρουσία όσο και η συμμετοχή μέσω τηλεδιάσκεψης.
Μάλιστα, αναφέρουν ότι ο νομικός σύμβουλος της Ένωσης επικοινώνησε άμεσα με τις αρμόδιες υπηρεσίες, ενημερώνοντας για την αδυναμία συμμετοχής και δηλώνοντας τη διαθεσιμότητα του φορέα να προσέλθει σε άλλη ημερομηνία ή να καταθέσει γραπτό υπόμνημα με τις θέσεις του.
Η Ένωση επισημαίνει ότι εκπροσωπεί έναν κλάδο που αποτελεί μέρος του χρηματοπιστωτικού συστήματος και εποπτεύεται από την Τράπεζα της Ελλάδος. Υπογραμμίζει, επίσης, ότι έχει συμμετάσχει και στο παρελθόν σε κοινοβουλευτικές διαδικασίες και ότι αντιμετωπίζει την ακρόαση στη Βουλή ως ευκαιρία να παρουσιάσει τις θέσεις της και να απαντήσει στα ερωτήματα των βουλευτών.
Επί της ουσίας ωστόσο οι Servicers φαίνεται να εκτιμούν πως δεν σταματούσε η δυνατότητα μέσω του άρθρου 23 της ανακοπής. Επομένως και η απόσυρση του άρθρου δεν αλλάζει κάτι επί της ουσίας.
Τι μένει τελικά για τους δανειολήπτες
Η απόσυρση του άρθρου 23 είναι μια ουσιαστική εξέλιξη, καθώς αποτρέπει την εισαγωγή μιας διαδικασίας που θα μπορούσε να διευκολύνει την αναγκαστική εκτέλεση σε βάρος δανειοληπτών που δεν καταφέρνουν να τηρήσουν μια συμφωνία ρύθμισης.
Δεν σημαίνει ότι οι οφειλές διαγράφονται, ότι οι servicers χάνουν τις νόμιμες δυνατότητες διεκδίκησης των απαιτήσεών τους ή ότι οι πλειστηριασμοί σταματούν. Σημαίνει ότι η συγκεκριμένη νομοθετική διευκόλυνση δεν θα προστεθεί στο ισχύον πλαίσιο.
Το σημαντικότερο, όμως, είναι ότι αναδείχθηκε ένα ζήτημα που αφορά την ισορροπία ανάμεσα στην είσπραξη των οφειλών και στην προστασία του πολίτη. Γιατί μια ρύθμιση δανείου δεν πρέπει να αντιμετωπίζεται μόνο ως συμφωνία πληρωμής, αλλά και ως σχέση στην οποία ο δανειολήπτης πρέπει να έχει τη δυνατότητα να αμφισβητήσει απαιτήσεις, να ζητήσει έλεγχο και να υπερασπιστεί τα δικαιώματά του.
Η απόσυρση κλείνει, προς το παρόν, τη συζήτηση για το άρθρο 23. Δεν κλείνει, όμως, τη συζήτηση για το πόσο αποτελεσματικά προστατεύεται ο δανειολήπτης απέναντι στους ισχυρούς μηχανισμούς διαχείρισης και είσπραξης του ιδιωτικού χρέους.
ΔΙΑΒΑΣΤΕ ΕΠΙΣΗΣ:
Καύσιμα και ενέργεια: Παρατείνονται τα μέτρα στήριξης – Τι θα ισχύει
Κλείνει η αυλαία της σεζόν στην Κρήτη: Η «ψαλίδα» μεταξύ αφίξεων και εσόδων
Δυο τροχαία στον ΒΟΑΚ: Συγκρούσεις οχημάτων και μεγάλη καραμπόλα